

La première fois que j'ai acheté une cuisine IKEA, j'avais 2 400 € sur mon compte et une cuisine à 3 100 € dans mon panier. J'ai demandé au vendeur si on pouvait "s'arranger". Il m'a regardé comme si je venais de lui demander de me prêter sa voiture. Puis il m'a tendu un dépliant Sofinco. Voilà comment j'ai découvert le financement cuisine IKEA — et surtout, tout ce que personne ne t'explique au comptoir.
Parce que le financement d'une cuisine IKEA n'est pas un simple "paiement en plusieurs fois". Il y a une offre magasin, une carte de crédit renouvelable, une procédure en ligne, des paliers de mensualités (10, 20, 30 fois), et des conditions qui changent selon le montant et le canal d'achat. J'ai passé des heures à décortiquer les contrats, à comparer avec ce que proposent les concurrents, et à me planter une fois ou deux. Je te passe le résumé.
Points clés à retenir
- Le financement en 20 fois sans frais chez IKEA passe par un partenariat avec Sofinco, pour des montants allant de 1 500 € à 75 000 €.
- Cette offre longue durée est exclusivement disponible en magasin — pas sur le site, ce qui surprend beaucoup de monde.
- La carte IKEA Family Finance est un crédit renouvelable distinct, avec ses propres taux et son propre plafond.
- Le montant du panier cuisine change tout : sous 1 500 €, tu n'accèdes pas à l'offre Sofinco classique.
- L'accord dépend de ton dossier (revenus, endettement), pas de ton statut de client IKEA.
- Le montage et la pose ne sont pas toujours finançables dans le même contrat — vérifie avant de signer.
Comment fonctionne vraiment le financement cuisine IKEA
IKEA ne prête pas d'argent. IKEA s'associe à un organisme de crédit — Sofinco pour l'offre principale — et joue le rôle d'intermédiaire commercial. C'est une nuance qui a une conséquence énorme : ton interlocuteur en magasin n'est pas un banquier, il ne décide de rien. Il remplit une demande, transmet, et tu attends.
Quand j'ai acheté ma deuxième cuisine, j'ai voulu "négocier" le taux. Erreur de débutant. Le vendeur m'a gentiment expliqué qu'il n'avait aucun levier, que tout était fixé par le partenaire. Le seul élément sur lequel il pouvait jouer : le montant de l'apport initial, qui influence la durée et donc la mensualité.
Deux produits distincts à ne pas confondre
Le piège numéro un, c'est de croire qu'il n'existe qu'un seul financement. En réalité il y en a deux, et ils ne servent pas à la même chose :
- Le financement classique Sofinco : c'est celui qu'on propose pour une cuisine complète. Tu choisis une durée (souvent 10, 20 ou 30 fois), tu signes, tu repars avec ta commande validée.
- La carte IKEA Family Finance : un crédit renouvelable adossé à ta carte de fidélité. Utile pour de petits achats répétés, moins pertinent pour une cuisine à plusieurs milliers d'euros.
J'ai testé les deux. Pour une cuisine, le financement Sofinco est clairement la voie logique. La carte renouvelable, je la réserve aux accessoires et aux petits compléments — un coup de tête à 300 € en rayon, pas un projet à 5 000 €.
Les paliers 10, 20, 30 fois : ce que ça change concrètement
C'est la question que tout le monde se pose, et la réponse est moins glamour qu'annoncé. Plus tu étires la durée, plus la mensualité baisse — mais plus tu t'exposes à des frais sur les grandes durées. L'offre "20 fois sans frais" est celle qui est mise en avant, et c'est aussi celle qui est la plus clean financièrement.
Sur une cuisine à 4 000 €, une simulation à la louche :
| Durée | Mensualité indicative | Coût total estimé | Disponibilité |
|---|---|---|---|
| 10 fois | ~400 € | ~4 000 € (souvent sans frais) | Magasin |
| 20 fois | ~200 € | ~4 000 € (offre phare sans frais) | Magasin |
| 30 fois | ~135 € | Variable, peut inclure des frais | Magasin, selon dossier |
Attention : ce tableau est indicatif. Les chiffres exacts dépendent de ton dossier, du moment de la demande, et de l'offre en cours. Ne prends pas mes lignes pour un contrat. Je me suis fait avoir une fois en me basant sur des chiffres trouvés en ligne et datant de six mois.
Comment payer une cuisine IKEA ?
Réponse courte : tu peux payer comptant (carte bancaire, virement), en plusieurs fois sans frais sur des durées courtes, ou via un crédit affecté Sofinco pour les grosses sommes. Le choix dépend surtout du montant de ta cuisine et de l'endroit où tu la commandes.
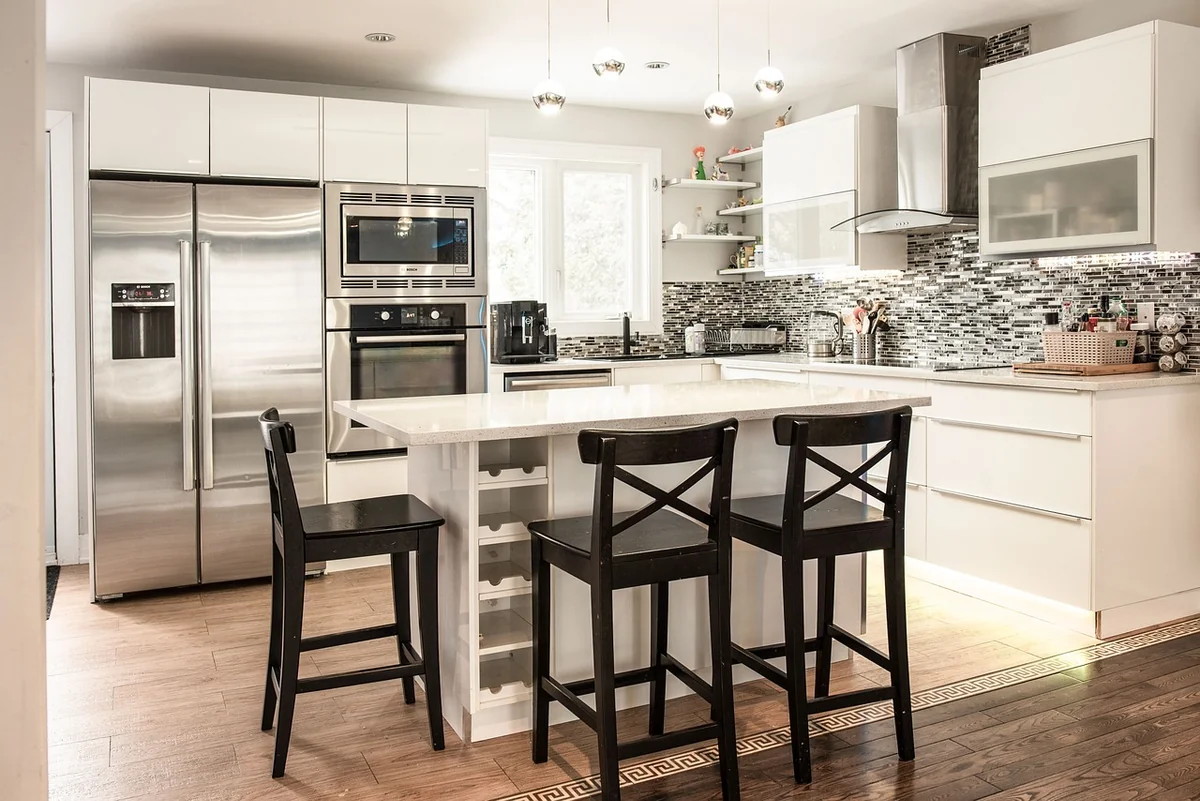
Maintenant, la réalité du terrain, celle que personne ne résume en une phrase.
En magasin : le passage obligé par le rayon cuisine
Une cuisine IKEA, ça ne s'achète pas comme une chaise. Tu passes par un planificateur cuisine, tu valides un plan, tu obtiens un devis détaillé. C'est seulement à ce moment que le financement entre en jeu. Et c'est là que l'offre Sofinco — dont le 20 fois sans frais — devient accessible.
Le point qu'il faut intégrer : cette offre n'existe pas en ligne. Si tu montes ta cuisine sur le site puis que tu la valides sur internet, tu perds l'accès à cette facilité. Je l'ai découvert à mes dépens sur un projet : j'avais tout planifié en ligne, je suis arrivé en caisse, et là, "ah non, monsieur, pour le financement longue durée il faut repasser par le rayon". 45 minutes de perdues.
En ligne : ce qui reste possible
Sur ikea.com, les options sont plus limitées. Tu peux payer par carte, parfois en plusieurs fois via des solutions tierces, mais le grand financement cuisine n'apparaît pas au moment du paiement. Ma recommandation personnelle : si tu vises un crédit Sofinco, commence la conversation en magasin dès le plan, pas au moment de payer.
Les démarches concrètes et les pièces à fournir
Franchement, la partie la plus pénible. Ce n'est pas compliqué, mais c'est administratif, et une pièce oubliée peut tout décaler.
Ce qu'on m'a demandé à chaque fois (et ce que tu dois préparer) :
- Une pièce d'identité en cours de validité.
- Un justificatif de domicile de moins de trois mois.
- Les justificatifs de revenus (bulletins de salaire, avis d'imposition, ou équivalent pour les indépendants).
- Un IBAN pour les prélèvements.
Le dossier passe ensuite chez le partenaire pour étude. Délai moyen : de quelques minutes à quelques jours selon la complexité. Sur mon premier dossier, l'accord est tombé en 20 minutes en magasin. Sur le second — projet plus gros, situation fiscale un peu bordélique — il a fallu 4 jours ouvrés et un appel de relance.
Critères d'acceptation : ce qui compte vraiment
Trois facteurs pèsent lourd : ton taux d'endettement, la stabilité de tes revenus, et l'historique bancaire. Être client IKEA Family ou avoir une carte de fidélité ne change rien à la décision. J'ai vu un ami se faire refuser malgré un panier de 6 000 € — pas parce qu'il n'avait pas les moyens, mais parce qu'il venait de changer de travail et le dossier paraissait instable.
Un conseil : si tu es en période de transition pro (nouveau job, création d'entreprise, congé parental), anticipe. Ces situations compliquent l'accord, même avec des revenus confortables.
Financement IKEA et carte Family : peut-on cumuler ?
Techniquement, oui, mais pas n'importe comment. La carte IKEA Family Finance est un crédit renouvelable séparé. Le financement Sofinco d'une cuisine est un crédit affecté classique. Ce sont deux contrats indépendants.
Où ça devient intéressant : les remises IKEA Family s'appliquent au prix d'achat, indépendamment du mode de paiement. Donc tu peux cumuler une réduction fidélité avec un financement Sofinco. En revanche, tu ne peux pas payer une cuisine avec les deux financements empilés sur la même facture.
Ce que je fais personnellement : je passe la cuisine en Sofinco, et je garde la carte renouvelable pour les petits achats complémentaires — électroménager, vaisselle, rangements. Ça évite de gonfler inutilement le crédit principal.
Ce que je regrette de ne pas avoir su plus tôt
Mon plus gros raté : avoir signé un 20 fois sans vraiment comparer. J'étais focalisé sur la mensualité, pas sur l'alternative. Six mois plus tard, j'ai découvert qu'un prêt personnel classique auprès de ma banque m'aurait coûté moins cher sur la durée totale, parce que le taux était meilleur malgré l'absence de "sans frais" affiché.
Morale : le fameux "sans frais" est souvent une réalité, mais pas toujours un avantage. Fais toujours le calcul du coût total, pas juste du "combien par mois". C'est la seule chose qui compte à la fin.
Trois erreurs que je ne referai plus
- Planifier toute la cuisine en ligne avant de parler financement en magasin.
- Signer sur un coup de tête parce que la file d'attente était longue et que j'étais fatigué.
- Oublier de vérifier si le montage était inclus dans le financement (spoiler : pas toujours).
Le financement d'une cuisine IKEA reste un outil correct, franchement pratique quand tu n'as pas 5 000 € qui dorment. Mais c'est un produit commercial, pas un service de copains. Traite-le comme un contrat bancaire — parce que c'en est un.
Et si un vendeur te tend un dépliant en souriant, prends-le. Puis rentre chez toi, sors une calculatrice, et regarde ce que ça donne vraiment. C'est ce que j'aurais dû faire la première fois.


